 NextContable
La causación contable es el reconocimiento de un hecho económico en el momento en que ocurre, sin esperar a que se pague o se cobre. Si recibes una factura de un proveedor el 28 de octubre y la pagas el 15 de noviembre, el gasto o la compra pertenece a octubre. Esa es la idea, y es la base de la contabilidad en Colombia.
Causación = base de acumulación (devengo)
Las normas de información financiera aplicables en Colombia (NIF) exigen preparar los estados financieros con la base de acumulación o devengo. En el lenguaje cotidiano de los contadores colombianos a eso se le dice causar. Causar un documento es registrarlo con su tercero, sus cuentas del PUC, su IVA y sus retenciones.
| Concepto | Cuándo se registra | Ejemplo |
|---|---|---|
| Causación | Cuando nace la obligación o el derecho | Llega la factura de compra: queda la cuenta por pagar |
| Pago | Cuando sale el dinero | Transfieres al proveedor 30 días después |
| Caja (no es la norma) | Solo cuando hay movimiento de dinero | No se aplica a la contabilidad formal |
Ejemplo 1: causar una compra de mercancía
Compras mercancía por $1.000.000 + IVA 19% ($190.000). El proveedor es declarante y la compra supera la base mínima, así que aplica retención en la fuente por compras al 2,5% ($25.000). El asiento queda así (cuentas ilustrativas, ajústalas a tu PUC):
| Cuenta | Débito | Crédito |
|---|---|---|
| 1435 Mercancías no fabricadas por la empresa | 1.000.000 | |
| 240810 IVA descontable | 190.000 | |
| 236540 Retención en la fuente por compras | 25.000 | |
| 220505 Proveedores nacionales | 1.165.000 | |
| Totales | 1.190.000 | 1.190.000 |
Ejemplo 2: causar un gasto por servicios
Un servicio de $2.000.000 + IVA ($380.000) con retención por servicios del 4% ($80.000):
| Cuenta | Débito | Crédito |
|---|---|---|
| 5135 Servicios (gasto) | 2.000.000 | |
| 240810 IVA descontable | 380.000 | |
| 236525 Retención en la fuente por servicios | 80.000 | |
| 220505 Proveedores nacionales | 2.300.000 | |
| Totales | 2.380.000 | 2.380.000 |
Por qué importa causar bien
- Impuestos correctos: el IVA descontable y las retenciones salen de la causación; si falla, fallan las declaraciones.
- Costos y deducciones soportados: para que un costo sea deducible debe estar soportado con factura electrónica o documento soporte y registrado en la contabilidad.
- Cuentas por pagar al día: sabes cuánto debes y cuándo, aunque no hayas pagado.
- Cierres mensuales limpios: sin facturas pendientes de registrar.
El problema: causar a mano no escala
Cada factura implica descargar el XML de la DIAN, identificar el tercero, asignar cuentas por ítem, revisar IVA y retenciones y digitar. Son entre 3 y 5 minutos por factura; con cientos al mes, un cuello de botella y una fuente constante de errores y duplicados. Si quieres ver el proceso completo paso a paso, lo detallamos en cómo causar las facturas de la DIAN.
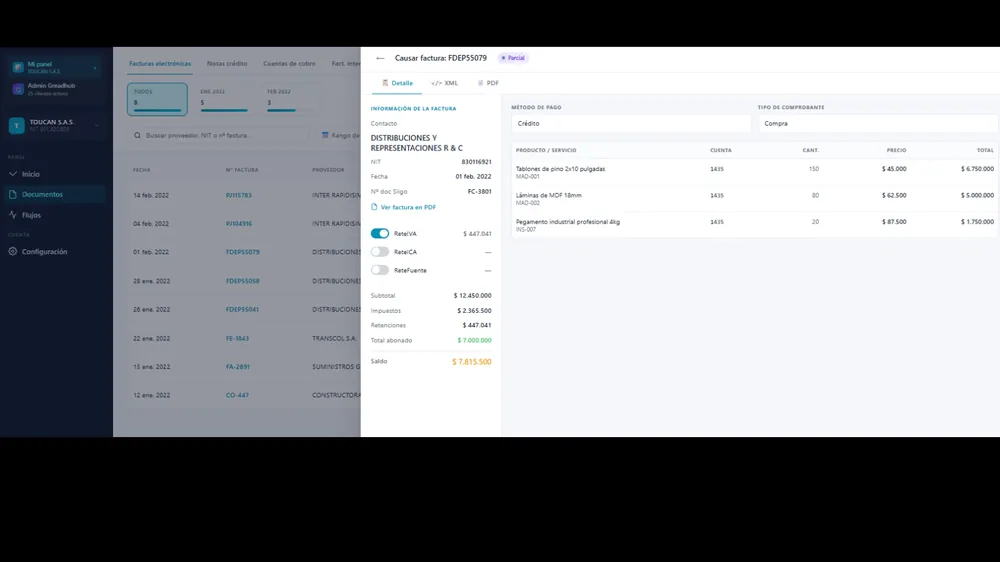
Causación automática con NextContable
NextContable descarga los XML de la DIAN, la IA detecta tercero, cuenta, IVA y retenciones y causa el documento en tu software (Siigo, Siigo Contador, World Office (escritorio y Cloud), Alegra, Helisa, ContaPyme o Siesa), evitando duplicados. Tú solo revisas. Lee más en automatización contable.
Preguntas frecuentes
¿Qué es la causación contable?
Es registrar un hecho económico cuando ocurre (por ejemplo, al recibir una factura), con su tercero, cuentas, IVA y retenciones, sin esperar al pago. Se basa en el principio de devengo o acumulación.
¿Cuál es la diferencia entre causar y pagar?
Causar reconoce la obligación o el derecho; pagar registra la salida del dinero. Una factura puede estar causada y pendiente de pago, y así aparece como cuenta por pagar.
¿Se puede automatizar la causación contable?
Sí. NextContable descarga las facturas electrónicas de la DIAN y las causa automáticamente en Siigo, Siigo Contador, World Office (escritorio y Cloud), Alegra, Helisa, ContaPyme o Siesa, con detección de IVA y retenciones y control de duplicados.